日用百货零售行业动态:2024年家庭消费趋势与选品策略分析
2024年开年以来,家庭消费结构正在经历一轮温和但明确的调整。从我们服务下游零售终端的反馈来看,消费者在日用百货与文体用品两个大类上的购买逻辑发生了分化:基础消耗品追求极致性价比,而带有情绪价值或教育属性的商品则愿意支付溢价。对于零售从业者而言,理解这种分化背后的选品逻辑,比单纯关注客流变化更为关键。
一、家庭消费预算的"迁移效应"
过去十二个月,我们跟踪了华北地区多个县域市场的零售数据。一个值得注意的现象是:家庭日用品支出占比从2022年的31%微降至28%,而玩具与文体用品合计占比从14%升至19%。这并非简单的消费升级或降级,而是预算在品类间的迁移。
迁移的驱动力来自两方面。其一,家长对"寓教于乐"类产品的支付意愿增强,拼装积木、科学实验套装、儿童球类等品类动销率明显提升。其二,基础日用百货的购买频次虽然稳定,但客单价被压缩,消费者更倾向于在促销节点集中采购。
选品策略的调整方向
基于上述变化,我们建议零售终端在2024年采取"双轨选品"策略。所谓双轨,即基础款保流量、趋势款保利润。
- 基础款日用百货:聚焦清洁工具、收纳用品、厨房小件三大类,SKU控制在30-40个,主打高频刚需,毛利率可适当让渡以维持客流。
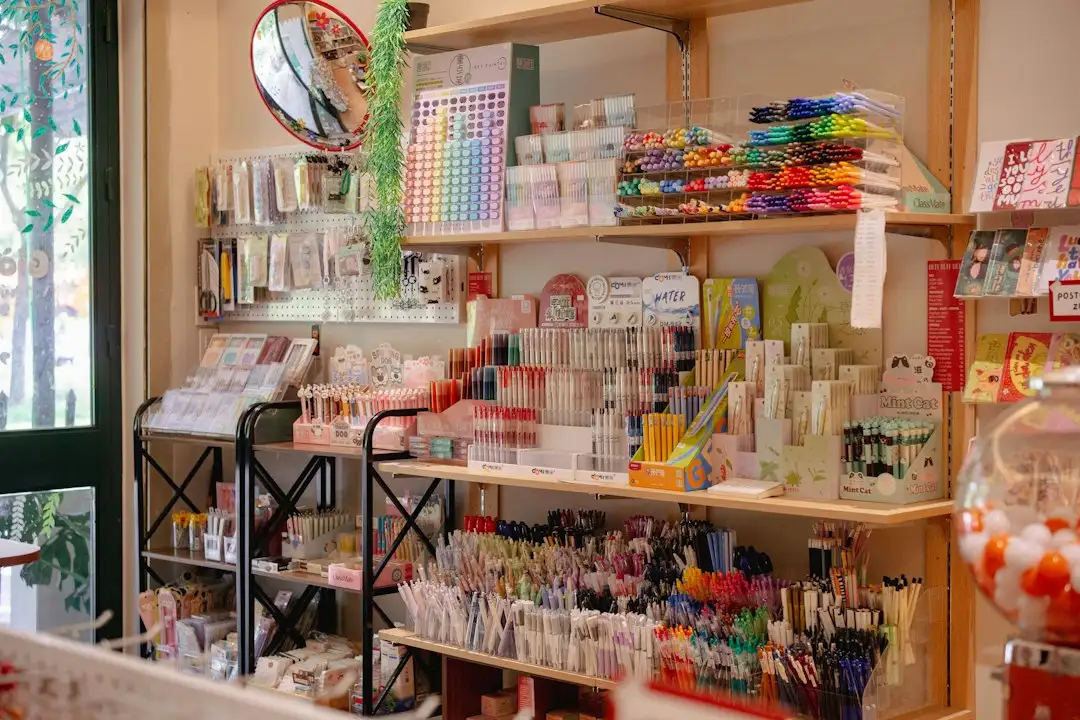
- 趋势款文体用品:重点关注可擦写练习本、减压捏捏乐、迷你桌面台球等兼具功能与解压属性的商品,这类产品在年轻家庭中的复购周期约为45天。
- 玩具品类:避开大型电动玩具的高库存风险,转向单价在19-49元区间的益智拼搭类和户外运动类,周转率可提升约1.7倍。
二、数据对比:品类周转与毛利表现
我们汇总了2023年Q4至2024年Q1的部分终端数据,对比如下:
- 日用百货平均周转天数:42天 → 38天(效率提升)
- 文体用品平均周转天数:67天 → 55天(需求拉动)
- 玩具品类平均周转天数:81天 → 74天(小幅改善)
- 综合毛利率:日用百货18%-22%,文体用品25%-30%,玩具28%-35%
数据表明,零售端的利润重心正在向文体和玩具倾斜,但日用百货的引流作用不可替代。合理的品类组合应是"日用百货筑底、文体用品提利、玩具做话题"。
三、落地执行中的两个细节
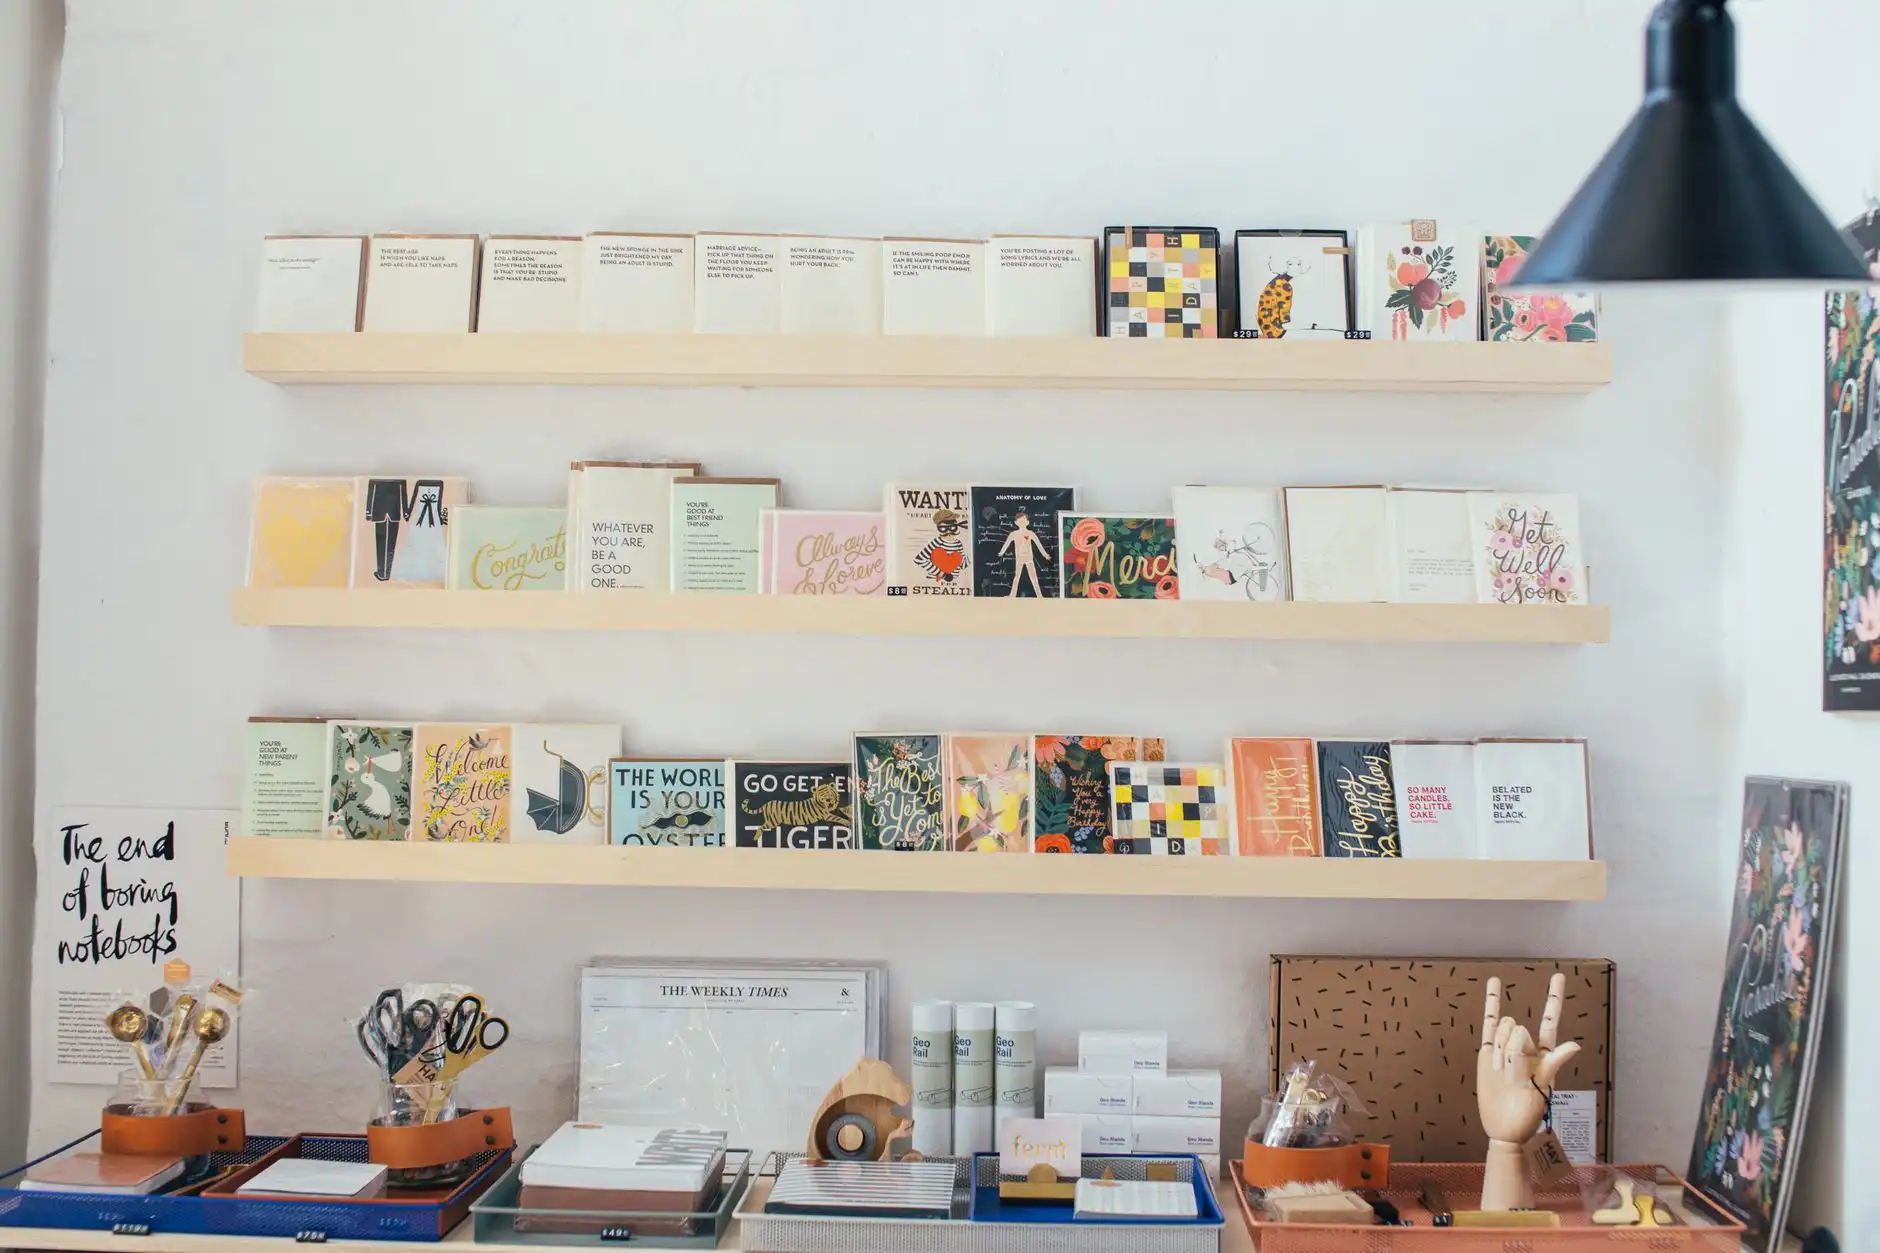
选品策略确定后,陈列与补货节奏同样影响最终产出。我们观察到,将文体用品与玩具做关联陈列的门店,客单价平均高出14%。例如,将儿童绘画套装与手工折纸、安全剪刀放在同一端架,家长在购买玩具时顺手带走文具的概率显著增加。
补货方面,建议对周转天数低于30天的单品设置安全库存预警,而对超过60天的长尾商品执行季度末清仓。无极县霍森商贸有限公司在服务区域客户时,会依据历史动销数据给出每季度的建议订货配比,帮助零售终端减少资金占用。
家庭消费趋势的变化不会一夜之间颠覆格局,但持续微调选品结构,往往能在半年内看到周转与毛利的双重改善。对于日用百货与文体用品的经营者来说,2024年的关键词是"精准"而非"规模"。
