日用百货零售行业动态:2024年文体用品与玩具消费趋势观察
2024年开年以来,日用百货零售赛道的结构性变化愈发明显。不少经销商反馈,传统大流通品类的增速放缓至个位数,而文体用品与玩具两个细分板块却逆势跑出了两位数增长。问题随之而来:这股增长是短期情绪驱动,还是渠道结构真正发生了位移?对于扎根县域市场的批发零售企业而言,看懂这轮趋势背后的逻辑,比追逐爆款更重要。
一、消费端发生了什么变化
过去文体用品的主力采购场景集中在开学季,玩具则依赖节假日脉冲。但2024年的数据显示,这两个品类的消费频次正在被日常化场景稀释和重建。校园周边店、社区文具集合店、甚至部分便利店开始将文体用品作为常驻品类而非季节性补充,手账胶带、中性笔、便携记事本等产品的月动销率明显提升。
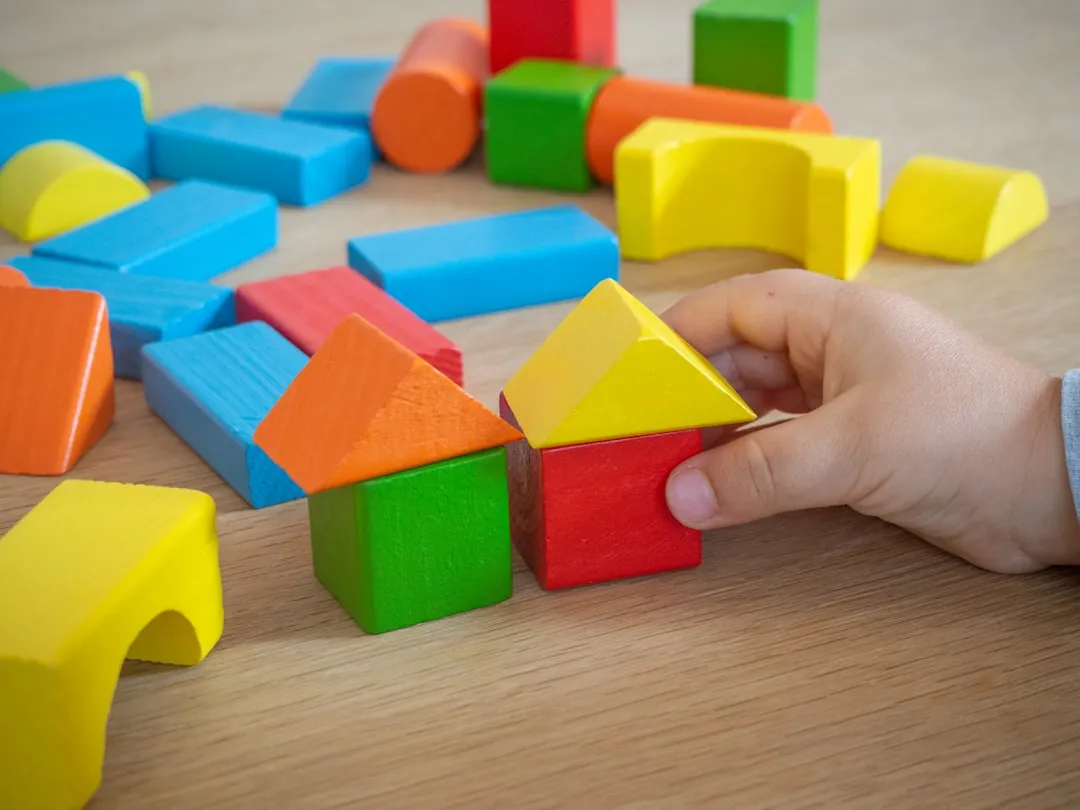
玩具端的变化更具信号意义。益智类、拼搭类、科学实验套装的复购周期从“节日购买”转向“月度小额购买”,家长群体的消费决策更趋理性,单价30—80元区间的教育型玩具出货量增长最快。这对日用百货批发商的选品宽度提出了新要求。
二、渠道端的核心变量
县域零售终端正在经历一轮“小前台、强后台”的改造。前端门店面积未必扩大,但后台的选品逻辑和补货节奏在变化。以霍森商贸服务的下游客户为例,过去一次进货覆盖两三个月的模式正在被“小批量、多频次、快返单”取代。这背后的技术支撑是订货SaaS工具的普及和本地化物流效率的提升。
值得注意的是,玩具品类对渠道的要求与文体用品存在差异:
- 文体用品:标准化程度高,适合走量,核心竞争点在供应链成本和SKU管理效率
- 玩具:非标属性强,安全认证和年龄分级是关键门槛,选品眼光决定毛利空间
- 交叉品类:DIY手工套装、科教玩具与文具的边界正在模糊,是提升客单价的有效抓手
这也意味着,经销商不能再用同一套逻辑运营两个品类。文体用品拼的是周转效率,玩具拼的是选品精准度和合规能力。
安全合规:容易被忽视的硬门槛
2024年市场监管总局对玩具类产品的抽检力度持续加码,CCC认证覆盖范围进一步细化。对于从事日用百货批发的企业来说,玩具品类的合规审查不能只依赖上游供应商的自我声明。建立入库前的认证核验流程,包括CCC证书编号比对、适用年龄标识检查、小零件测试报告留存,是规避下架风险的基础动作。这方面做得扎实的经销商,反而能在终端客户中建立信任壁垒。
三、可落地的选品与运营建议
结合当前趋势,县域批发零售企业可以从以下维度调整经营策略:
- 文体用品做宽度:保持200—400个核心SKU的动态管理,每月淘汰动销后10%的品项,腾出位置给新品类
- 玩具做深度:聚焦2—3个价格带(如30元以下引流款、50—80元利润款、120元以上形象款),避免全价格带铺开
- 场景化组货:将文具与益智玩具按“开学礼包”“科学探索套装”等主题组合,提升连带率
- 数据驱动补货:利用订货系统的品类销售报表,识别区域差异,避免一刀切配货
文体用品与玩具的融合趋势在2024年变得更加清晰。谁能率先完成从“有什么卖什么”到“按场景组货、按数据补货”的转变,谁就能在县域零售竞争中占据更有利的位置。无极县霍森商贸有限公司持续关注日用百货流通领域的一线变化,与下游伙伴共同探索可执行的经营方法。
